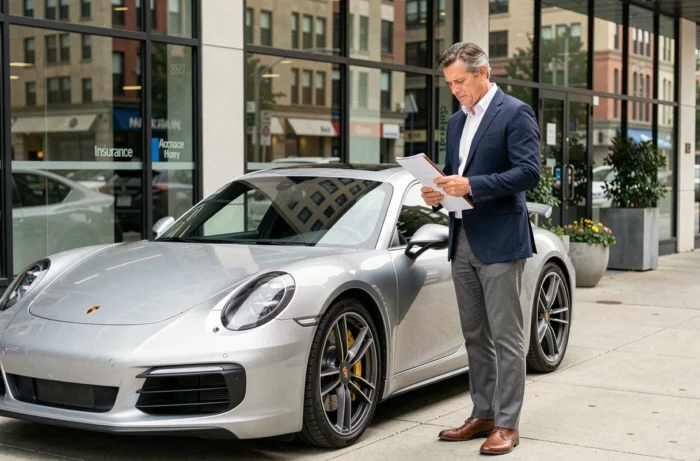
Der Porsche 911 ist kein Fahrzeug, das man wie eine Serienlimousine versichert. Der Antriebsstrang, der Neuwert oder der Marktwert, das Nutzungsprofil (Straße, Freizeit, Rennstrecke) und die Kosten für strukturelle Karosseriereparaturen verändern den Vertrag radikal. Hier erläutern wir die technischen Punkte, die tatsächlich die Wahl einer geeigneten Versicherung beeinflussen.
Kosten der Schäden Porsche 911 und Auswirkungen auf die Prämien
Die Versicherer bewerten eine 911 nicht nur auf Basis ihrer Steuerleistung. Der entscheidende Faktor ist die durchschnittliche Reparaturkosten pro Schadenfall, die auf den Daten des SRA (Sicherheit und Automobilreparatur) basiert. Ein Porsche 911 gehört zu den teuersten Fahrzeugen, die wieder instand gesetzt werden müssen: spezifische Teile, Eingriffe am Aluminiumchassis, Kalibrierung von Fahrassistenzsystemen nach einem Unfall.
Im Jahr 2025 bestätigt der von France Assureurs beobachtete Trend, dass Autounfälle seltener, aber deutlich kostspieliger werden. Die durchschnittlichen Kosten für einen Diebstahl erreichen 4.400 Euro, die für einen Brand liegen bei etwa 6.731 Euro. Bei der Haftpflichtversicherung für Sachschäden liegt der Anstieg bei etwa 7,5 %. Diese bereits hohen Zahlen in einem allgemeinen Fahrzeugpark werden bei einem Modell, dessen Marktwert und Ersatzteile weit über dem Durchschnitt liegen, noch verstärkt.
Konkret wird die jährliche Prämie für eine 911 Turbo in Vollkasko erheblich höher sein als die für eine Basis-Carrera, nicht wegen des Unterschieds in der Rohleistung, sondern weil die Kosten für die Wiederherstellung eines Turbos, eines Intercoolers oder eines Allradantriebs nach einem Schaden ganz anderer Natur sind. Wir empfehlen, den Versicherer systematisch nach der für den genauen Fahrzeugtyp geltenden SRA-Tabelle zu fragen, bevor man unterschreibt.
Um das Thema zu vertiefen, verdienen die Autoversicherungen für Porsche 911 eine gesonderte Analyse, je nachdem, ob das Fahrzeug neu, ein Sammlerstück oder auf einer Auktion erworben wurde.
Garantie für erhöhten Wert und Klausel für vereinbarten Wert bei einer 911
Bei einem Fahrzeug, dessen Wert stark schwanken kann (die luftgekühlten 911 der Typen 993 haben ihren Wert in wenigen Jahren verdoppelt, während eine 996 zugänglicher bleibt), ändert die Klausel für den vereinbarten Wert alles im Falle eines Totalschadens. Ein klassischer Vertrag entschädigt auf Basis des Marktwerts zum Zeitpunkt des Schadens, der vom Gutachter geschätzt wird. Bei einer alten 911 im Wettbewerbszustand kann dieser Unterschied zwischen Marktwert und Gutachterbewertung mehrere Zehntausend Euro ausmachen.
Der vereinbarte Wert legt vertraglich die Entschädigungshöhe fest, die regelmäßig (in der Regel alle zwei oder drei Jahre) neu bewertet wird. Wir beobachten, dass einige „Prestige“-Verträge diese Klausel serienmäßig enthalten, während andere sie als Option mit Aufpreis anbieten. Die häufige Falle: ein seit der Unterzeichnung festgelegter vereinbarter Wert, der nie neu bewertet wurde und nicht mehr den tatsächlichen Marktwert des Modells widerspiegelt.
Neuwagen oder neuwertiges Gebrauchtfahrzeug
Bei einer neu gekauften 911 des Typs 992 ist die Neuwertgarantie (Rückerstattung des Kaufpreises für 12 bis 24 Monate) ein relevanterer Hebel als der vereinbarte Wert. Nach Ablauf dieser Frist ist der Wechsel zu einem vereinbarten Wert oder einem erhöhten Wert (Entschädigung über dem Arguswert) ein Schutz gegen die schnelle Abwertung in den ersten Jahren.
Altes oder Sammlerstück-Modell
Für eine 911, die für einen Sammlervertrag in Frage kommt (in der Regel über 25 Jahre alt, Freizeitnutzung), ist der vereinbarte Wert die Norm. Die technische Herausforderung liegt in der Häufigkeit der Neubewertung und den geforderten Nachweisen: Restaurierungsrechnungen, widersprüchliche Gutachten, datierte Fotos. Ein Sammlervertrag ohne regelmäßige Neubewertung ist de facto ein unterversicherter Vertrag.
Versicherung 911 und Rennstreckennutzung: die auszuschließenden Punkte
Ein Besitzer einer 911 GT3 oder GT3 RS, der an Track Days teilnimmt, sieht sich fast systematisch mit einem Ausschluss in Standardautoverträgen konfrontiert. Die Mehrheit der Versicherer schließt ausdrücklich jede Nutzung auf der Rennstrecke aus, einschließlich nicht zeitgestoppter Fahrveranstaltungen.
- Die „Prestige“-Verträge einiger spezialisierter Makler bieten eine Rennstreckenerweiterung an, jedoch mit sehr hohen Selbstbehalten und einer reduzierten Entschädigungsgrenze im Vergleich zum Straßenvertrag.
- Eine spezielle Rennstreckenversicherung (täglich oder jährlich abgeschlossen) deckt Sachschäden am Fahrzeug ab, manchmal auch die Haftpflicht auf der Strecke, aber selten den Fahrer selbst ohne spezifische Option.
- Die Kombination eines Vollkaskovertrags mit einer separaten Rennstreckenversicherung bleibt die schützendste Konfiguration, vorausgesetzt, es gibt keine Klausel zur gegenseitigen Leistungsfreiheit zwischen den beiden Verträgen.
Wir empfehlen, die vertragliche Definition von „Rennstrecke“ sorgfältig zu lesen: Einige Verträge schließen auch Regularity-Rallyes oder geführte Fahrtrainings aus, die jedoch keine Wettbewerbe sind.
Fahrerprofil und Bonus-Malus-Koeffizient bei Hochleistungsfahrzeugen
Der Reduktions- und Erhöhungskoeffizient (CRM) hat einen erheblichen Einfluss auf die Prämie einer 911, mehr als bei einem Mittelklassefahrzeug. Ein Fahrer mit maximalem Bonus (0,50) profitiert von einer erheblichen Reduzierung, aber ein einziger schuldiger Schaden an einem hochpreisigen Fahrzeug kann die Prämie von Jahr zu Jahr um mehrere Hundert Euro erhöhen.
Ein junger Fahrer kann seit der Entscheidung des Verfassungsgerichts rechtlich nicht mehr von leistungsstarken Fahrzeugen ausgeschlossen werden, nachdem diese Bestimmung des RIPOST-Gesetzes gekippt wurde. Die Aufschläge für junge Fahrer (100 % Erhöhung im ersten Jahr, abnehmend über drei Jahre) gelten jedoch weiterhin und summieren sich mit der hohen Preisgestaltung einer 911. Das Budget kann dann prohibitiv werden.
Die Parkbedingungen beeinflussen ebenfalls direkt die Prämie. Eine 911, die in einer geschlossenen und gesicherten Garage geparkt ist, profitiert von einer Prämienreduzierung im Vergleich zu einem Parkplatz im öffentlichen Raum, wo das Risiko eines gezielten Diebstahls hoch bleibt. Der Diebstahl von Porsche 911, insbesondere der begehrtesten Modelle (GT3, Turbo S), wird von den Netzwerken für Autodiebstahl spezifisch verfolgt.
Die Wahl einer Versicherung für eine 911 beschränkt sich nicht darauf, Online-Angebote zu vergleichen. Jede Generation, jede Version und jede Nutzung erfordert unterschiedliche Garantien. Eine sorgfältige Durchsicht der besonderen Bedingungen, die Überprüfung der SRA-Tabelle und der Dialog mit einem spezialisierten Makler sind die drei Schritte, die einen geeigneten Vertrag von einer unzureichenden Deckung trennen.