El Porsche 911 no es un vehículo que se asegure como una berlina de gran serie. El grupo motopropulsor, el valor a nuevo o en cotización, el perfil de uso (carretera, ocio, circuito) y el costo de reparación en carrocería estructural modifican radicalmente el contrato. Aquí detallamos los puntos técnicos que realmente condicionan la elección de una cobertura adecuada.
Costo de siniestros Porsche 911 y repercusión en las primas
Los aseguradores no valoran un 911 únicamente en función de su potencia fiscal. El parámetro determinante es el costo medio de reparación por siniestro, indexado en los datos del SRA (Seguridad y Reparación Automóviles). Un Porsche 911 se clasifica entre los vehículos más costosos de reparar: piezas específicas, intervenciones en chasis de aluminio, calibración de ayudas a la conducción tras un choque.
En 2025, la tendencia observada por France Assureurs confirma que los siniestros de automóviles son menos frecuentes pero considerablemente más costosos. El costo medio de un robo alcanza 4 400 euros, el de un incendio alrededor de 6 731 euros. Para la responsabilidad civil material, el aumento ronda el 7,5 %. Estas cifras, ya elevadas en un parque generalista, se amplifican en un modelo cuya valor venal y piezas de repuesto superan con creces la media.
Concretamente, la prima anual de un 911 Turbo a todo riesgo será sensiblemente superior a la de una Carrera básica, no por la diferencia de potencia bruta, sino porque el costo de reparación de un turbo, un intercooler o una transmisión integral tras un siniestro es de otro orden. Recomendamos solicitar sistemáticamente al asegurador la tabla SRA aplicada al tipo exacto de vehículo antes de firmar.
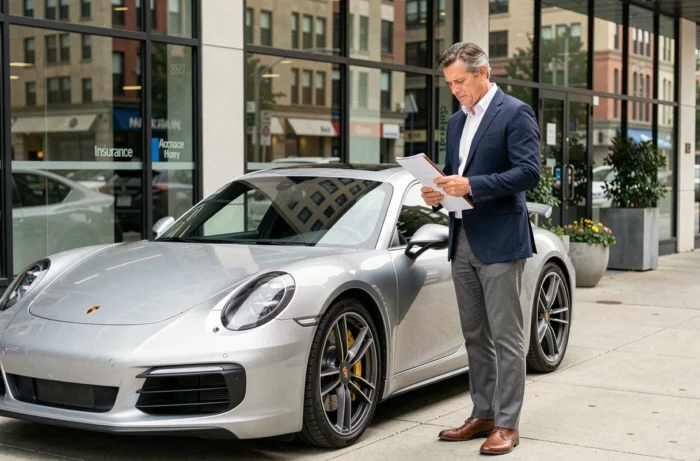
Para profundizar en el tema, los seguros de auto para Porsche 911 merecen un análisis distinto según si el vehículo es reciente, de colección o adquirido en subasta.
Garantía de valor incrementado y cláusula de valor acordado en un 911
En un vehículo cuya cotización puede fluctuar drásticamente (los 911 con motor refrigerado por aire tipo 993 han visto su valor duplicarse en pocos años, mientras que un 996 sigue siendo más accesible), la cláusula de valor acordado lo cambia todo en caso de pérdida total. Un contrato clásico indemniza en base al valor venal en el momento del siniestro, estimado por el experto. En un 911 antiguo en estado de concurso, esta diferencia entre el valor de mercado y la estimación del experto puede representar varios decenas de miles de euros.
El valor acordado fija contractualmente el monto de indemnización, reevaluado periódicamente (generalmente cada dos o tres años). Observamos que algunos contratos “prestigio” incluyen esta cláusula de serie, mientras que otros la ofrecen como opción con sobreprima. La trampa frecuente: un valor acordado fijado desde la suscripción, nunca reevaluado, que ya no refleja la cotización real del modelo.
Vehículo reciente o de ocasión reciente
En un 911 tipo 992 comprado nuevo, la garantía de valor a nuevo (reembolso del precio de compra durante 12 a 24 meses) es un recurso más pertinente que el valor acordado. Más allá de este período, la transición hacia un valor acordado o un valor incrementado (indemnización superior a la cotización Argus) protege contra la rápida depreciación de los primeros años.
Modelo antiguo o de colección
Para un 911 elegible para un contrato de colección (generalmente más de 25 años, uso de ocio), el valor acordado es la norma. El desafío técnico radica en la frecuencia de reevaluación y en los justificativos exigidos: facturas de restauración, peritaje contradictorio, fotos fechadas. Un contrato de colección sin reevaluación periódica es un contrato infrasegurado de hecho.
Seguro 911 y uso en circuito: las exclusiones a conocer
Un propietario de 911 GT3 o GT3 RS que participe en días de pista se enfrenta a una exclusión casi sistemática de los contratos de auto estándar. La mayoría de los aseguradores excluyen explícitamente cualquier uso en circuito, incluidas las jornadas de rodaje no cronometradas.
- Los contratos “prestigio” de algunos corredores especializados ofrecen una extensión para circuito, pero con franquicias muy elevadas y un límite de indemnización reducido en comparación con el contrato de carretera.
- Un seguro de circuito dedicado (suscrito por día o por año) cubre los daños materiales al vehículo, a veces la responsabilidad civil en pista, pero raramente al piloto mismo sin una opción específica.
- La combinación de un contrato de carretera a todo riesgo y un seguro de circuito separado sigue siendo la configuración más protectora, siempre que se verifique que no hay una cláusula de caducidad cruzada entre los dos contratos.
Recomendamos leer atentamente la definición contractual de “circuito”: algunos contratos también excluyen los rallys de regularidad o los cursos de conducción supervisados, que no son competiciones.
Perfil del conductor y coeficiente de bonificación-malus en vehículos de alta performance
El coeficiente de reducción-aumento (CRM) pesa mucho en la prima de un 911, más que en un vehículo de gama media. Un conductor con la bonificación máxima (0,50) se beneficiará de una reducción significativa, pero un solo siniestro responsable en un vehículo de alto valor puede hacer que la prima varíe en varios cientos de euros de un año a otro.
Un conductor joven no puede legalmente ser prohibido de conducir un vehículo potente desde la decisión del Consejo Constitucional que rechazó esta disposición de la ley RIPOST. Sin embargo, la sobreprima para conductores jóvenes (aumento del 100 % el primer año, decreciente durante tres años) sigue aplicándose y se suma a la tarificación elevada de un 911. El presupuesto puede volverse entonces prohibitivo.
El estacionamiento también influye directamente en la cotización. Un 911 aparcado en un garaje cerrado y seguro se beneficia de una reducción de prima en comparación con un estacionamiento en vía pública, donde el riesgo de robo específico sigue siendo alto. El robo de Porsche 911, especialmente los modelos más buscados (GT3, Turbo S), es objeto de un seguimiento específico por parte de las redes de receptación de automóviles.
La elección de un seguro para un 911 no se limita a comparar presupuestos en línea. Cada generación, cada versión y cada uso requieren garantías distintas. La lectura cuidadosa de las condiciones particulares, la verificación de la tabla SRA y el diálogo con un corredor especializado siguen siendo los tres pasos que separan un contrato adecuado de una cobertura inadecuada.