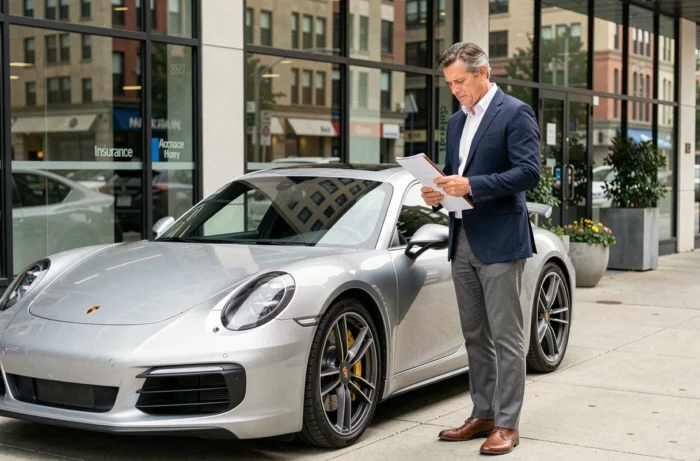
La Porsche 911 non è un veicolo che si assicura come una berlina di grande serie. Il gruppo motopropulsore, il valore a nuovo o in quotazione, il profilo di utilizzo (strada, tempo libero, circuito) e il costo di riparazione della carrozzeria strutturale modificano radicalmente il contratto. Qui di seguito dettagliamo i punti tecnici che condizionano realmente la scelta di una copertura adeguata.
Costo dei sinistri Porsche 911 e ripercussione sulle prime
Le compagnie assicurative non tarano una 911 solo in base alla sua potenza fiscale. Il parametro determinante è il costo medio di riparazione per sinistro, indicizzato sui dati del SRA (Sicurezza e Riparazione Automobili). Una Porsche 911 si colloca tra i veicoli più costosi da ripristinare: pezzi specifici, interventi su telaio in alluminio, calibrazione degli aiuti alla guida dopo un incidente.
Nel 2025, la tendenza osservata da France Assureurs conferma che i sinistri auto sono meno frequenti ma nettamente più costosi. Il costo medio di un furto raggiunge 4.400 euro, quello di un incendio circa 6.731 euro. Per la responsabilità civile materiale, l’aumento si aggira attorno al 7,5%. Questi numeri, già elevati su un parco generalista, sono amplificati su un modello il cui valore venale e i pezzi di ricambio superano di gran lunga la media.
Concretamente, il premio annuale di una 911 Turbo in tutti i rischi sarà sensibilmente superiore a quello di una Carrera base, non per via della differenza di potenza bruta, ma perché il costo di ripristino di un turbo, di un intercooler o di una trasmissione integrale dopo un sinistro è di un altro ordine. Raccomandiamo di chiedere sistematicamente all’assicuratore la griglia SRA applicata al tipo di veicolo esatto prima di firmare.
Per approfondire l’argomento, le assicurazioni auto per Porsche 911 meritano un’analisi distinta a seconda che il veicolo sia recente, da collezione o acquisito all’asta.
Garanzia valore maggiorato e clausola di valore concordato su una 911
Su un veicolo il cui valore può fluttuare notevolmente (le 911 air-cooled tipo 993 hanno visto il loro valore raddoppiare in pochi anni, mentre una 996 rimane più accessibile), la clausola di valore concordato cambia tutto in caso di perdita totale. Un contratto classico indennizza sulla base del valore venale al giorno del sinistro, stimato dall’esperto. Su una 911 d’epoca in stato di concorso, questa differenza tra valore di mercato e stima dell’esperto può rappresentare diverse decine di migliaia di euro.
Il valore concordato fissa contrattualmente l’importo dell’indennizzo, rivalutato periodicamente (di solito ogni due o tre anni). Osserviamo che alcuni contratti “prestigio” includono questa clausola di serie, mentre altri la propongono come opzione con sovrapprezzo. Il tranello frequente: un valore concordato bloccato dalla sottoscrizione, mai rivalutato, che non riflette più la quotazione reale del modello.
Veicolo recente o occasione recente
Su una 911 tipo 992 acquistata nuova, la garanzia valore a nuovo (rimborso del prezzo d’acquisto per 12 a 24 mesi) è un leva più pertinente rispetto al valore concordato. Oltre a questo periodo, il passaggio a un valore concordato o a un valore maggiorato (indennizzo superiore alla quotazione Argus) protegge contro la rapida svalutazione dei primi anni.
Modello antico o da collezione
Per una 911 idonea a un contratto da collezione (generalmente più di 25 anni, uso ricreativo), il valore concordato è la norma. La questione tecnica riguarda la frequenza di rivalutazione e i documenti richiesti: fatture di restauro, perizia contraddittoria, foto datate. Un contratto da collezione senza rivalutazione periodica è un contratto sottoassicurato di fatto.
Assicurazione 911 e uso circuito: le esclusioni da conoscere
Un proprietario di 911 GT3 o GT3 RS che partecipa a track days si scontra con un’esclusione quasi sistematica dei contratti auto standard. La maggior parte delle compagnie assicurative esclude esplicitamente qualsiasi utilizzo su circuito, comprese le giornate di guida non cronometrare.
- I contratti “prestigio” di alcuni broker specializzati propongono un’estensione circuito, ma con franchigie molto elevate e un limite di indennizzo ridotto rispetto al contratto strada.
- Un’assicurazione circuito dedicata (sottoscritta per la giornata o per l’anno) copre i danni materiali al veicolo, talvolta la responsabilità civile in pista, ma raramente il pilota stesso senza un’opzione specifica.
- Il cumulo di un contratto strada tutti i rischi e di un’assicurazione circuito separata rimane la configurazione più protettiva, a condizione di verificare che non ci sia una clausola di decadenza incrociata tra i due contratti.
Raccomandiamo di leggere attentamente la definizione contrattuale di “circuito”: alcuni contratti escludono anche i rally di regolarità o i corsi di guida assistiti, che non sono però competizioni.
Profilo conducente e coefficiente bonus-malus su veicolo ad alte prestazioni
Il coefficiente di riduzione-maggiorazione (CRM) pesa molto sul premio di una 911, più che su un veicolo di fascia media. Un conducente con il bonus massimo (0,50) beneficerà di una riduzione significativa, ma un solo sinistro responsabile su un veicolo di alto valore può far lievitare il premio di diverse centinaia di euro da un anno all’altro.
Un giovane conducente non può legalmente più essere vietato di utilizzare un veicolo potente dalla decisione del Consiglio costituzionale che ha bocciato questa disposizione della legge RIPOST. Tuttavia, il sovrapprezzo per giovane conducente (maggiore del 100% il primo anno, decrescente su tre anni) si applica ancora e si cumula con la tariffazione elevata di una 911. Il budget può quindi diventare proibitivo.
Il parcheggio influisce anche direttamente sulla quota. Una 911 parcheggiata in un box chiuso e sicuro beneficia di una riduzione del premio rispetto a un parcheggio su strada pubblica, dove il rischio di furto mirato rimane elevato. Il furto di Porsche 911, in particolare i modelli più ricercati (GT3, Turbo S), è oggetto di un monitoraggio specifico da parte delle reti di ricettazione automobilistica.
La scelta di un’assicurazione per una 911 non si riduce a confrontare preventivi online. Ogni generazione, ogni versione e ogni utilizzo richiedono garanzie distinte. La lettura attenta delle condizioni particolari, la verifica della griglia SRA e il dialogo con un broker specializzato rimangono i tre passaggi che separano un contratto adeguato da una copertura inadeguata.