A Porsche 911 não é um veículo que se assegura como um sedã de grande série. O grupo motopropulsor, o valor de mercado ou de novo, o perfil de uso (estrada, lazer, pista) e o custo de reparação em carroceria estrutural modificam radicalmente o contrato. Detalhamos aqui os pontos técnicos que realmente condicionam a escolha de uma cobertura adequada.
Custo dos sinistros Porsche 911 e repercussão nas primas
Os seguradores não tarifam uma 911 com base apenas em sua potência fiscal. O parâmetro determinante é o custo médio de reparação por sinistro, indexado nos dados do SRA (Segurança e Reparação Automotiva). Uma Porsche 911 está entre os veículos mais caros para ser reparada: peças específicas, intervenções em chassi de alumínio, calibração de assistências à condução após um acidente.
Em 2025, a tendência observada pela France Assureurs confirma que os sinistros de automóveis são menos frequentes, mas significativamente mais caros. O custo médio de um roubo atinge 4 400 euros, enquanto o de um incêndio é de cerca de 6 731 euros. Para a responsabilidade civil material, o aumento gira em torno de 7,5%. Esses números, já elevados em um parque generalista, são amplificados em um modelo cujo valor venal e as peças de reposição superam amplamente a média.
Concretamente, a prima anual de uma 911 Turbo em todos os riscos será sensivelmente superior à de uma Carrera básica, não por causa da diferença de potência bruta, mas porque o custo de reparação de um turbo, de um intercooler ou de uma transmissão integral após um sinistro é de outra ordem. Recomendamos solicitar sistematicamente ao segurador a tabela SRA aplicada ao tipo exato do veículo antes de assinar.
Para aprofundar o assunto, os seguros de automóveis para Porsche 911 merecem uma análise distinta, dependendo se o veículo é recente, de coleção ou adquirido em leilão.
Garantia de valor majorado e cláusula de valor acordado em uma 911
Em um veículo cuja cotação pode flutuar fortemente (as 911 air-cooled tipo 993 viram seu valor dobrar em poucos anos, enquanto uma 996 permanece mais acessível), a cláusula de valor acordado muda tudo em caso de perda total. Um contrato clássico indeniza com base no valor venal no dia do sinistro, estimado pelo perito. Em uma 911 antiga em estado de competição, essa diferença entre valor de mercado e estimativa do perito pode representar várias dezenas de milhares de euros.
O valor acordado fixa contratualmente o montante da indenização, reavaliado periodicamente (geralmente a cada dois ou três anos). Observamos que alguns contratos “prestígio” incluem essa cláusula de série, enquanto outros a oferecem como opcional com sobretaxa. O erro comum: um valor acordado congelado desde a assinatura, nunca reavaliado, que não reflete mais a cotação real do modelo.
Veículo recente ou ocasião recente
Em uma 911 tipo 992 comprada nova, a garantia de valor de novo (reembolso do preço de compra durante 12 a 24 meses) é uma alavanca mais pertinente do que o valor acordado. Além desse período, a transição para um valor acordado ou um valor majorado (indenização superior à cotação Argus) protege contra a desvalorização rápida dos primeiros anos.
Modelo antigo ou de coleção
Para uma 911 elegível para um contrato de coleção (geralmente mais de 25 anos, uso de lazer), o valor acordado é a norma. O desafio técnico está na frequência de reavaliação e nos comprovantes exigidos: faturas de restauração, perícia contraditória, fotos datadas. Um contrato de coleção sem reavaliação periódica é um contrato sub-assegurado de fato.
Seguro 911 e uso em pista: as exclusões a conhecer
Um proprietário de 911 GT3 ou GT3 RS que participa de dias de pista enfrenta uma exclusão quase sistemática dos contratos de automóveis padrão. A maioria dos seguradores exclui explicitamente qualquer uso em pista, incluindo os dias de pilotagem não cronometrados.
- Os contratos “prestígio” de alguns corretores especializados oferecem uma extensão para pista, mas com franquias muito altas e um teto de indenização reduzido em comparação com o contrato de estrada.
- Um seguro de pista dedicado (contratado por dia ou por ano) cobre os danos materiais ao veículo, às vezes a responsabilidade civil na pista, mas raramente o piloto em si sem uma opção específica.
- A combinação de um contrato de estrada em todos os riscos e um seguro de pista separado continua sendo a configuração mais protetora, desde que se verifique que não há cláusula de decadência cruzada entre os dois contratos.
Recomendamos ler atentamente a definição contratual de “pista”: alguns contratos também excluem os ralis de regularidade ou os cursos de pilotagem supervisionados, que não são competições.
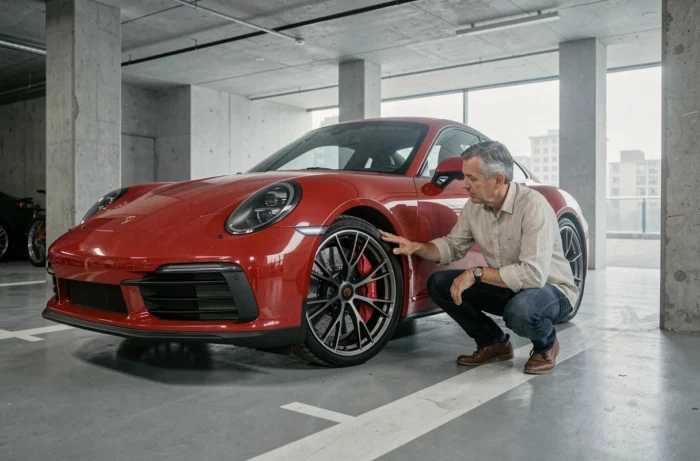
Perfil do condutor e coeficiente de bônus-malus em veículo de alta performance
O coeficiente de redução-majoração (CRM) pesa muito na prima de uma 911, mais do que em um veículo de médio porte. Um condutor com bônus máximo (0,50) terá uma redução significativa, mas um único sinistro responsável em um veículo de alto valor pode fazer a prima variar em várias centenas de euros de um ano para o outro.
Um jovem condutor não pode legalmente mais ser proibido de dirigir um veículo potente desde a decisão do Conselho Constitucional que derrubou essa disposição da lei RIPOST. No entanto, a sobretaxa para jovens condutores (aumento de 100% no primeiro ano, decrescente ao longo de três anos) ainda se aplica e se acumula com a tarifação elevada de uma 911. O orçamento pode então se tornar proibitivo.
O estacionamento também influencia diretamente a contribuição. Uma 911 estacionada em uma garagem fechada e segura beneficia de uma redução de prima em comparação com um estacionamento na via pública, onde o risco de roubo direcionado permanece alto. O roubo de Porsche 911, especialmente os modelos mais procurados (GT3, Turbo S), é objeto de acompanhamento específico por redes de receptação automotiva.
A escolha de um seguro para uma 911 não se resume a comparar orçamentos online. Cada geração, cada versão e cada uso exigem garantias distintas. A leitura atenta das condições particulares, a verificação da tabela SRA e o diálogo com um corretor especializado permanecem as três etapas que separam um contrato adequado de uma cobertura inadequada.