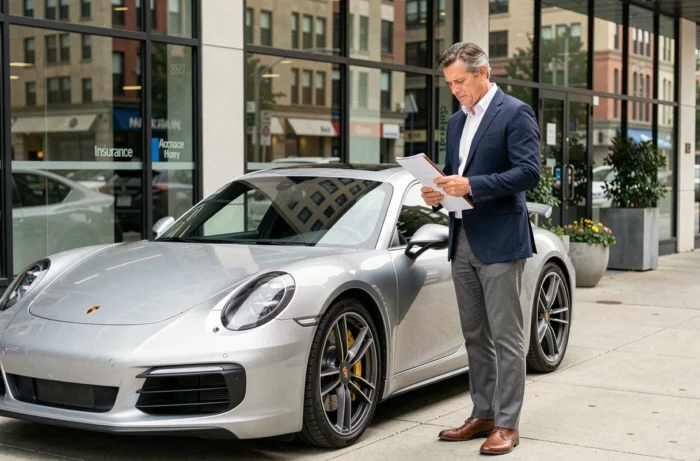
De Porsche 911 is geen voertuig dat je verzekert zoals een standaard sedan. De aandrijflijn, de nieuwwaarde of taxatiewaarde, het gebruiksprofiel (weg, recreatie, circuit) en de kosten van structurele carrosserieherstel veranderen het contract radicaal. We lichten hier de technische punten toe die daadwerkelijk de keuze voor een passende dekking bepalen.
Kosten van schadegevallen Porsche 911 en gevolgen voor de premies
Verzekeraars bepalen de premie voor een 911 niet alleen op basis van het fiscale vermogen. De bepalende factor is de gemiddelde reparatiekost per schadegeval, gebaseerd op gegevens van het SRA (Sécurité et Réparation Automobiles). Een Porsche 911 behoort tot de duurste voertuigen om weer in goede staat te brengen: specifieke onderdelen, ingrepen aan het aluminium chassis, kalibratie van rijhulpsystemen na een aanrijding.
In 2025 bevestigt de trend die door France Assureurs wordt waargenomen dat autoschades minder frequent voorkomen, maar aanzienlijk duurder zijn. De gemiddelde kosten van een diefstal bedragen 4.400 euro, die van een brand ongeveer 6.731 euro. Voor materiële aansprakelijkheid ligt de stijging rond de 7,5 %. Deze cijfers, die al hoog zijn voor een algemeen wagenpark, worden versterkt voor een model waarvan de waarde en de reserveonderdelen ver boven het gemiddelde liggen.
Concreet zal de jaarlijkse premie van een 911 Turbo in allrisk aanzienlijk hoger zijn dan die van een basis Carrera, niet vanwege het verschil in vermogen, maar omdat de kosten om een turbo, intercooler of vierwielaandrijving na een schadegeval te herstellen van een andere orde zijn. We raden aan om de verzekeraar altijd te vragen naar de SRA-tarieven die van toepassing zijn op het exacte type voertuig voordat je tekent.
Om het onderwerp verder te verkennen, verdienen autoverzekeringen voor Porsche 911 een aparte analyse, afhankelijk van of het voertuig recent, een verzamelobject of via een veiling is aangeschaft.
Verhoogde waarde garantie en goedkeuringsclausule voor een 911
Voor een voertuig waarvan de waarde sterk kan fluctueren (de 911 met luchtkoeling type 993 heeft in enkele jaren zijn waarde verdubbeld, terwijl een 996 toegankelijker blijft), verandert de goedkeuringsclausule alles in geval van totale verlies. Een klassiek contract vergoedt op basis van de marktwaarde op de dag van het schadegeval, geschat door de expert. Bij een oudere 911 in concoursstaat kan dit verschil tussen marktwaarde en schatting door de expert enkele tienduizenden euro’s vertegenwoordigen.
De goedgekeurde waarde stelt contractueel het schadebedrag vast, dat periodiek wordt herzien (meestal elke twee of drie jaar). We zien dat sommige “prestige” contracten deze clausule standaard opnemen, terwijl anderen het als optie met een toeslag aanbieden. De veelvoorkomende valkuil: een goedgekeurde waarde die sinds de ondertekening is vastgezet, nooit is herzien en niet meer de werkelijke waarde van het model weerspiegelt.
Recent voertuig of recente occasion
Voor een 911 type 992 die nieuw is gekocht, is de garantie voor nieuwwaarde (terugbetaling van de aankoopprijs gedurende 12 tot 24 maanden) een relevanter instrument dan de goedgekeurde waarde. Na deze periode biedt de overstap naar een goedgekeurde waarde of een verhoogde waarde (vergoeding boven de Argus waarde) bescherming tegen de snelle afschrijving in de eerste jaren.
Oud model of verzamelobject
Voor een 911 die in aanmerking komt voor een verzamelcontract (meestal ouder dan 25 jaar, recreatief gebruik), is de goedgekeurde waarde de norm. De technische uitdaging ligt in de frequentie van herwaardering en de vereiste bewijsstukken: restauratiefacturen, tegenexpertise, gedateerde foto’s. Een verzamelcontract zonder periodieke herwaardering is in feite een onderverzekerd contract.
Verzekering 911 en circuitgebruik: de uitsluitingen die je moet kennen
Een eigenaar van een 911 GT3 of GT3 RS die deelneemt aan track days stuit op een bijna systematische uitsluiting van standaard autoverzekeringen. De meeste verzekeraars sluiten expliciet elk gebruik op het circuit uit, inclusief niet-tijdgebonden rijdagen.
- De “prestige” contracten van sommige gespecialiseerde makelaars bieden een circuituitbreiding aan, maar met zeer hoge eigen risico’s en een verlaagd schadevergoedingplafond in vergelijking met het wegcontract.
- Een speciale circuitverzekering (afgesloten per dag of per jaar) dekt materiële schade aan het voertuig, soms de burgerlijke aansprakelijkheid op het circuit, maar zelden de bestuurder zelf zonder specifieke optie.
- De combinatie van een allrisk wegcontract en een aparte circuitverzekering blijft de meest beschermende configuratie, op voorwaarde dat er geen kruisende uitsluitingsclausule tussen de twee contracten is.
We raden aan om de contractuele definitie van “circuit” zorgvuldig te lezen: sommige contracten sluiten ook regulariteitsrally’s of begeleide rijtrainingen uit, die immers geen wedstrijden zijn.
Bestuurdersprofiel en bonus-maluscoëfficiënt voor voertuigen met hoge prestaties
De coëfficiënt voor korting-toeslag (CRM) heeft een grote invloed op de premie van een 911, meer dan op een middenklasse voertuig. Een bestuurder met de maximale bonus (0,50) profiteert van een aanzienlijke korting, maar één enkele schadeveroorzakende gebeurtenis op een voertuig met hoge waarde kan de premie van het ene jaar op het andere met honderden euro’s verhogen.
Een jonge bestuurder kan wettelijk niet meer worden uitgesloten van krachtige voertuigen sinds de beslissing van de Constitutionele Raad die deze bepaling van de RIPOST-wet heeft verworpen. De toeslag voor jonge bestuurders (100% verhoging in het eerste jaar, aflopend over drie jaar) blijft echter van toepassing en stapelt zich op de hoge tarieven van een 911. Het budget kan dan onbetaalbaar worden.
Parkeren heeft ook direct invloed op de premie. Een 911 die in een afgesloten en beveiligde garage staat, profiteert van een lagere premie in vergelijking met parkeren op de openbare weg, waar het risico op gerichte diefstal hoog blijft. De diefstal van Porsche 911, met name de meest gewilde modellen (GT3, Turbo S), wordt specifiek gevolgd door netwerken van autodiefstal.
De keuze voor een verzekering voor een 911 beperkt zich niet tot het vergelijken van online offertes. Elke generatie, elke versie en elk gebruik vraagt om verschillende garanties. Een grondige lezing van de bijzondere voorwaarden, de controle van de SRA-tarieven en de dialoog met een gespecialiseerde makelaar blijven de drie stappen die een passend contract scheiden van een inadequate dekking.